India needs to shift more household savings to long-term pension assets: CEA Nageswaran
नई दिल्ली
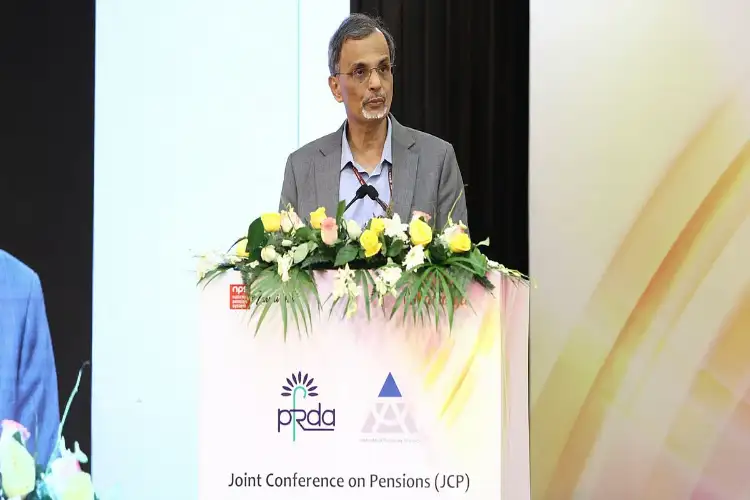
मुख्य आर्थिक सलाहकार वी. अनंत नागेश्वरन ने कहा कि भारत को परिवारों को अपनी बचत का एक बड़ा हिस्सा लंबे समय के पेंशन प्रोडक्ट्स में लगाने के लिए प्रोत्साहित करने की ज़रूरत है, क्योंकि पेंशन और इंश्योरेंस एसेट्स (संपत्ति) परिवारों की बचत का अपेक्षाकृत छोटा हिस्सा बने हुए हैं। उन्होंने आसान पेंशन प्रोडक्ट्स, ज़्यादा लोगों तक पहुँच और रिटायरमेंट के बाद आय के मज़बूत समाधानों की ज़रूरत पर ज़ोर दिया। NPS दिवस 2025-26 के मौके पर एक कार्यक्रम में वर्चुअली बोलते हुए, नागेश्वरन ने कहा कि भारतीय परिवारों ने अपने बचत के तरीके बदले हैं और मार्केट से जुड़े निवेश में तेज़ी आई है, लेकिन पेंशन बचत उसी रफ़्तार से नहीं बढ़ी है।
उन्होंने कहा, "भारतीय बचतकर्ता ने मार्केट रिस्क लेने की इच्छा दिखाई है, या कम से कम हम ऐसा मानना चाहेंगे। बचतकर्ता ने जो काम अभी तक बड़े पैमाने पर नहीं किया है, वह है लंबी अवधि के लिए बचत करना।" नागेश्वरन ने कहा, "यह एक अलग फ़ैसला है क्योंकि आम तौर पर भारतीय लंबी अवधि के हिसाब से फ़ैसले नहीं लेते हैं।" उन्होंने कहा कि इस बदलाव के लिए संस्थानों पर भरोसा, आसानी से उपलब्ध वित्तीय जानकारी और ऐसे प्रोडक्ट्स की ज़रूरत होगी जिनके लिए बचतकर्ताओं को फ़ाइनेंशियल एक्सपर्ट बनने की ज़रूरत न हो।
उन्होंने इकोनॉमिक सर्वे के डेटा का हवाला देते हुए बताया कि सालाना पारिवारिक बचत में इक्विटी और म्यूचुअल फंड का हिस्सा 2011-12 में लगभग 2 प्रतिशत से बढ़कर 2024-25 में लगभग 15 प्रतिशत हो गया, जबकि बैंक डिपॉज़िट का हिस्सा 58 प्रतिशत से ज़्यादा से घटकर लगभग 35 प्रतिशत रह गया। मंथली सिस्टेमैटिक इन्वेस्टमेंट प्लान (SIP) का फ़्लो भी 2016-17 में 4,000 करोड़ रुपये से कम से बढ़कर 2025-26 के पहले आठ महीनों में 28,000 करोड़ रुपये से ज़्यादा हो गया। हालाँकि, 2018-19 और 2023-24 के बीच पारिवारिक बचत में पेंशन और इंश्योरेंस एसेट्स का हिस्सा वैसा ही बना रहा।
नागेश्वरन ने कहा कि भारत की कुल पेंशन एसेट्स GDP का लगभग 17 प्रतिशत थीं, जबकि OECD के साथी देशों में यह कम से कम 80 प्रतिशत है, जो विस्तार की काफ़ी गुंजाइश दिखाता है। उन्होंने कहा कि टेक्नोलॉजी और आसान प्रोडक्ट्स कवरेज गैप को भरने में मदद कर सकते हैं, और उन्होंने UPI का उदाहरण दिया। उन्होंने कहा, “UPI का अनुभव काफी कुछ सिखाने वाला है। असल में, फाइनेंशियल लिटरेसी (वित्तीय साक्षरता) से पहले फाइनेंशियल इन्क्लूजन (वित्तीय समावेश) हो सकता है। पेमेंट सिस्टम का इस्तेमाल करने से पहले किसी ने भी इसका कोई कोर्स नहीं किया था।”
उन्होंने कहा, “NPS ने भी इससे सबक लिया है।” उन्होंने कवरेज बढ़ाने के तरीकों के तौर पर डिफ़ॉल्ट स्कीम, फ़ोन से किए जा सकने वाले छोटे योगदान और स्थानीय स्तर पर जाने-पहचाने एजेंटों का ज़िक्र किया। उन्होंने कहा कि 'तत्काल NPS' और 'पेंशन सखी' जैसी पहल इसी दिशा में आगे बढ़ रही हैं। नागेश्वरन ने आगे कहा कि पेंशन फंड बनाना काम का सिर्फ़ एक हिस्सा है और सिस्टम को रिटायरमेंट के दौरान भरोसेमंद इनकम भी सुनिश्चित करनी होगी। उन्होंने कहा, “60 साल की उम्र में फंड जमा करना काम का सिर्फ़ आधा हिस्सा है। बाकी आधा हिस्सा इसे ऐसी रेगुलर इनकम में बदलना है जो व्यक्ति के जीवित रहने तक चलती रहे और जो कीमतों या महंगाई के साथ तालमेल बिठाकर चले।”
उन्होंने कहा कि आने वाले सालों में रिटायरमेंट-इनकम स्कीम, पैसे निकालने की व्यवस्था (ड्रॉडाउन) और पक्के भुगतान (एश्योर्ड पेआउट) पर खास ध्यान देने की ज़रूरत होगी।