Rupee likely to trade in Rs 94.5-96 range in near term as dollar inflows fail to lift currency: Report
मुंबई (महाराष्ट्र)
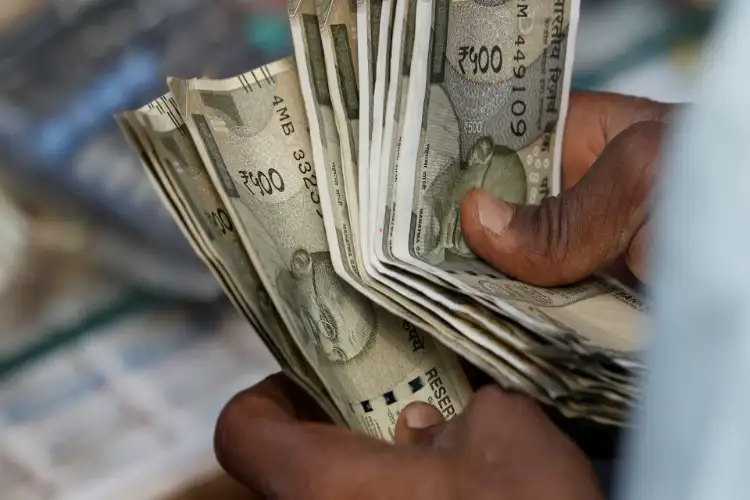
बैंक ऑफ बड़ौदा की एक रिसर्च रिपोर्ट के अनुसार, निकट भविष्य में रुपया प्रति अमेरिकी डॉलर 94.5-96 रुपये की रेंज में रहने की संभावना है। FCNR डिपॉजिट और बाहरी कमर्शियल बॉरोइंग (ECB) के ज़रिए डॉलर का भारी इनफ्लो होने के बावजूद रुपये की कीमत में उतनी बढ़ोतरी नहीं हुई, क्योंकि यह फंड ज़्यादातर रिज़र्व बैंक ऑफ़ इंडिया (RBI) के रिज़र्व में जोड़ा गया है। रिपोर्ट में कहा गया है कि रुपये की चाल बुनियादी कारकों (फंडामेंटल्स), RBI के दखल और बाज़ार की धारणा (मार्केट सेंटीमेंट) के मिले-जुले असर से तय हो रही है, जिससे करेंसी की चाल को किसी एक कारक से जोड़ना मुश्किल हो गया है।
रिपोर्ट में कहा गया है, "मौजूदा स्थिति में, निकट भविष्य में 94.5-96 रुपये की रेंज रहने की संभावना है।" इसमें आगे कहा गया है कि डॉलर के इनफ्लो में बढ़ोतरी के बाद सैद्धांतिक रूप से रुपये की कीमत में जो तेज़ी आ सकती थी, वह सीमित रही है क्योंकि इनफ्लो को "बाज़ार में नहीं डाला गया, बल्कि रिज़र्व में जोड़ा गया।" रुपये की कीमत में लगभग 28 प्रतिशत की गिरावट आई है; जनवरी 2022 में यह औसतन 74.44 रुपये प्रति डॉलर था, जो अगस्त 2026 में 95.47 रुपये हो गया। इसी अवधि में, यूरो के मुकाबले डॉलर में 2.4 प्रतिशत की बढ़त हुई, जबकि येन, इंडोनेशियाई रुपिया और दक्षिण कोरियाई वॉन में क्रमशः 38 प्रतिशत, 24 प्रतिशत और 17 प्रतिशत की गिरावट आई।
रिपोर्ट में जनवरी 2022 से जून 2026 तक करेंसी की मासिक चाल का विश्लेषण किया गया, जिसमें विदेशी मुद्रा भंडार (फॉरेक्स रिज़र्व) में बदलाव, RBI के स्पॉट और फॉरवर्ड मार्केट ऑपरेशन, FPI इनफ्लो और डॉलर-यूरो एक्सचेंज रेट को आधार बनाया गया।
अध्ययन किए गए कारकों में, स्पॉट और फॉरवर्ड ऑपरेशन के ज़रिए RBI के दखल का रुपये की चाल से गहरा संबंध पाया गया। दोनों का एक साथ इस्तेमाल करने पर 34 प्रतिशत तक बदलाव को समझा जा सकता था, जबकि अलग-अलग देखने पर स्पॉट इंटरवेंशन के लिए यह 25 प्रतिशत और फॉरवर्ड ऑपरेशन के लिए 19 प्रतिशत था।
रिपोर्ट में कहा गया है कि नतीजों से पता चलता है कि करेंसी मैनेजमेंट के लिए दोनों ऑपरेशन एक साथ करना ज़्यादा असरदार हो सकता है। विदेशी मुद्रा भंडार में बदलाव की व्याख्या करने की क्षमता केवल 18 प्रतिशत थी, जिससे पता चलता है कि डॉलर के आने से भंडार में भारी बढ़ोतरी के बावजूद एक्सचेंज रेट में कोई बड़ा बदलाव नहीं हो सकता है। FPI का प्रवाह अकेले देखने पर तो महत्वपूर्ण था, लेकिन अन्य कारकों के साथ मिलाने पर उसका महत्व कम हो गया।
रिपोर्ट में कहा गया है, "एक्सचेंज रेट को प्रभावित करने वाले कारक कई तरह से काम करते हैं और सांख्यिकीय रूप से उन्हें अलग-अलग करने पर कोई मुख्य कारक सामने नहीं आता है।" जांच किए गए कारकों का रुपये में उतार-चढ़ाव में 40 प्रतिशत से अधिक योगदान नहीं था; इसमें 'सेंटिमेंट' — जिसमें आयातक और निर्यातक की खरीद का समय और रेमिटेंस शामिल हैं — का उतार-चढ़ाव में बड़ा हिस्सा था, जिसे विश्लेषण में शामिल नहीं किया गया था।