नई दिल्ली
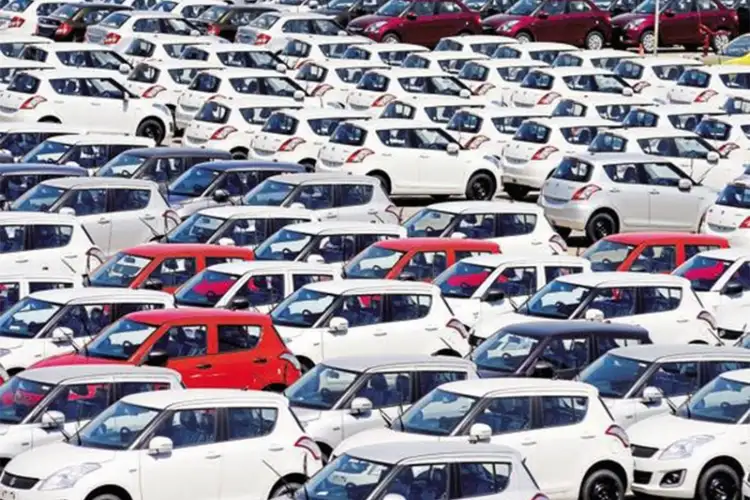
JM फाइनेंशियल ने अपने ऑटो सेक्टर रिव्यू में कहा है कि वित्त वर्ष 2026-27 की अक्टूबर-मार्च छमाही में वाहनों की मांग में सालाना आधार पर 8-10 प्रतिशत की वृद्धि होने की उम्मीद है। इसके पीछे मजबूत त्योहारी मांग और कम इन्वेंट्री (स्टॉक) जैसे कारक हैं। ब्रोकरेज फर्म ने कहा, "हाल ही में खत्म हुए त्योहारी सीजन में मजबूत मांग और सभी प्रमुख सेगमेंट में कम इन्वेंट्री को देखते हुए, हमें उम्मीद है कि पिछले साल के ऊंचे आधार (high base) के बावजूद, वित्त वर्ष 2026-27 की दूसरी छमाही (H2FY27) में भी मांग में कम से कम 8-10 प्रतिशत की वृद्धि होगी।"
यह अनुमान सितंबर तिमाही की तुलना में धीमी वृद्धि को दर्शाता है। सितंबर तिमाही में, JM फाइनेंशियल द्वारा ट्रैक की जाने वाली सूचीबद्ध वाहन निर्माता कंपनियों की बिक्री (वॉल्यूम) में सालाना आधार पर 21 प्रतिशत की वृद्धि हुई थी। इसमें कमर्शियल वाहनों की बिक्री में 39 प्रतिशत, पैसेंजर वाहनों में 27 प्रतिशत और दोपहिया वाहनों में 19 प्रतिशत की बढ़ोतरी दर्ज की गई। बढ़ी हुई बिक्री के बावजूद, अलग-अलग सेगमेंट में मुनाफे की वृद्धि एक समान नहीं रही। पैसेंजर वाहन निर्माताओं के मार्जिन में सबसे ज्यादा गिरावट आई। जगुआर लैंड रोवर को छोड़कर, इनका कुल रेवेन्यू 28.6 प्रतिशत बढ़ा, लेकिन ब्याज, कर, मूल्यह्रास और परिशोधन से पहले की कमाई (EBITDA) में 5 प्रतिशत की गिरावट आई। EBITDA मार्जिन 3.2 प्रतिशत अंक गिरकर 9.1 प्रतिशत पर आ गया।
कमर्शियल वाहन निर्माताओं के मार्जिन में भी एक साल पहले की तुलना में 1.3 प्रतिशत अंक की गिरावट आई। हालांकि, बिक्री बढ़ने से बढ़ती लागत को कवर करने में मदद मिली, जिससे उनका टैक्स के बाद का कुल मुनाफा 29 प्रतिशत बढ़ गया। दोपहिया वाहन निर्माताओं के मार्जिन की स्थिति बेहतर रही; इनका टैक्स के बाद का मुनाफा ब्रोकरेज के अनुमान से 3 प्रतिशत अधिक रहा। JM फाइनेंशियल द्वारा ट्रैक किए जाने वाले ऑटो कंपोनेंट (पुर्जे) आपूर्तिकर्ताओं का रेवेन्यू 28 प्रतिशत और टैक्स के बाद का मुनाफा 12 प्रतिशत बढ़ा। टायर निर्माताओं को छोड़कर (जिन पर इनपुट लागत बढ़ने का बुरा असर पड़ा), बाकी कंपनियों के टैक्स के बाद के मुनाफे में 25 प्रतिशत की वृद्धि हुई।
ब्रोकरेज के अनुसार, दिसंबर तिमाही में लागत सितंबर तिमाही की तुलना में थोड़ी बढ़ सकती है। स्टील और रबर की कीमतें ऊंचे स्तर पर बनी रहीं, जबकि एल्युमिनियम और प्लैटिनम समूह की धातुओं की कीमतों में कुछ नरमी आई। रिपोर्ट में कहा गया है, "हालांकि Q3FY27 में पिछली तिमाही (QoQ) के मुकाबले इनपुट लागत थोड़ी बढ़ सकती है, लेकिन ऑपरेटिंग लीवरेज के फायदों और कीमतों में बढ़ोतरी के जरिए इसकी भरपाई होने की संभावना है।" JM Financial को उम्मीद है कि मार्च तिमाही में EBITDA मार्जिन में सुधार आना शुरू हो जाएगा।