AI investment opportunities, rising global bond yields, high valuations driving FPI outflows from India: PwC's Ranen Banerjee
नई दिल्ली
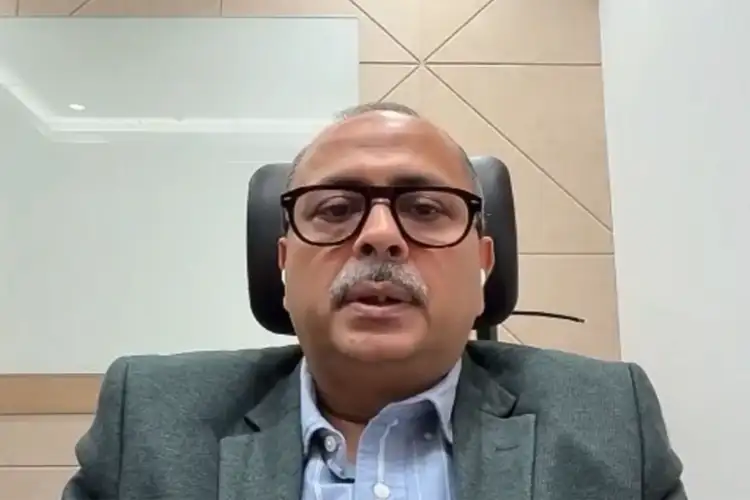
PwC इंडिया के 'गवर्नमेंट एंड पब्लिक सेक्टर' (GPS) के पार्टनर और लीडर, रानेन बनर्जी के अनुसार, भारतीय इक्विटी (शेयर बाजार) से विदेशी पोर्टफोलियो निवेशकों (FPI) की निकासी के पीछे तीन मुख्य कारण हैं। इनमें आर्टिफिशियल इंटेलिजेंस (AI) से जुड़े निवेश के मौकों की ओर वैश्विक रुझान, विकसित अर्थव्यवस्थाओं में सरकारी बॉन्ड यील्ड (प्रतिफल) का बढ़ना और भारतीय शेयर बाजारों में शेयरों का अपेक्षाकृत महंगा (ओवरवैल्यूड) होना शामिल है। यह बात ऐसे समय में सामने आई है जब विदेशी निवेशक लगातार बिकवाली कर रहे हैं। उन्होंने 2026 में अब तक भारतीय इक्विटी से कुल 2.96 लाख करोड़ रुपये निकाले हैं।
ANI के साथ एक विशेष बातचीत में, बनर्जी ने कहा कि वैश्विक पूंजी तेजी से AI से जुड़े निवेश के मौकों की तलाश कर रही है। भारत में अन्य प्रमुख बाजारों की तुलना में ऐसे मौके अपेक्षाकृत कम हैं, जिसके कारण निवेशक अपना पैसा दूसरी जगहों पर लगा रहे हैं। उन्होंने कहा, "एक कारण यह है कि बहुत सारा पैसा AI से जुड़े निवेश के मौकों की तलाश में है... चूंकि भारत में अन्य जगहों की तुलना में ऐसे मौके कम हैं, इसलिए स्वाभाविक रूप से यह पूंजी बाहर जाने की ओर आकर्षित हो रही है।" दूसरे कारण पर प्रकाश डालते हुए, बनर्जी ने प्रमुख विकसित अर्थव्यवस्थाओं में बढ़ती सरकारी बॉन्ड यील्ड का जिक्र किया। इससे इन बाजारों में निवेश करना, रुपये में आधारित संपत्तियों (rupee-denominated assets) की तुलना में अधिक आकर्षक हो गया है।
उन्होंने बताया कि अमेरिका और यूनाइटेड किंगडम में 10 साल की सरकारी प्रतिभूतियों (government securities) पर यील्ड 5 प्रतिशत से ऊपर चली गई है, जबकि जापान में यह 3 प्रतिशत से अधिक हो गई है। उन्होंने कहा, "अब, जब किसी निवेशक को डॉलर, यूरो, पाउंड या येन में इस तरह का रिटर्न मिल रहा है, तो जाहिर है कि इससे रुपये में किए गए निवेश पर दबाव पड़ता है, क्योंकि रुपये में मिलने वाला रिटर्न कम होगा।"
तीसरे कारण के बारे में, बनर्जी ने बताया कि भारतीय शेयरों को 'ओवरवैल्यूड' (अपनी वास्तविक कीमत से अधिक महंगा) माना जा रहा है, जिससे विदेशी निवेशकों के लिए इनका आकर्षण कम हो गया है।
उन्होंने कहा, "तीसरा पहलू यह है कि भारतीय बाजारों को ओवरवैल्यूड माना जा रहा था, और इस अधिक मूल्यांकन (overvaluation) के कारण शेयरों का आकर्षण कम हो गया था।" विदेशी निवेशकों की लगातार बिकवाली मासिक FPI फ्लो डेटा में भी दिखती है। मार्च में सबसे ज्यादा, यानी 1.17 लाख करोड़ रुपये से अधिक की निकासी हुई, इसके बाद अप्रैल में 60,847 करोड़ रुपये और जून में 49,340 करोड़ रुपये की निकासी दर्ज की गई। सितंबर में 35,861 करोड़ रुपये की निकासी के बाद, अक्टूबर में (28 अक्टूबर तक) FPIs ने भारतीय इक्विटी से 36,164 करोड़ रुपये निकाले।
हालांकि, फरवरी, जुलाई और अगस्त में विदेशी निवेशकों की ओर से शुद्ध निवेश (net inflows) आया, जो क्रमशः 22,615 करोड़ रुपये, 20,200 करोड़ रुपये और 29,631 करोड़ रुपये रहा। लगातार हो रही निकासी के बावजूद, बनर्जी ने संकेत दिया कि बाजार से कमजोर रिटर्न मिलने का लंबा दौर धीरे-धीरे भारतीय इक्विटी को विदेशी निवेशकों के लिए और अधिक आकर्षक बना सकता है, क्योंकि वैल्यूएशन में सुधार (करेक्शन) हो रहा है। बनर्जी ने आगे कहा, "अब हम जानते हैं कि अगर आप इंडेक्स को देखें, तो पिछले दो सालों में लगभग नेगेटिव रिटर्न मिला है। इससे पता चलता है कि इस दौरान बाजार में एक करेक्शन हो रहा है। और एक समय ऐसा आएगा, जब यह आकर्षक लगने लगेगा।"