France's mounting debt crisis raises risk of fresh Eurozone turmoil, warns Jefferies
नई दिल्ली
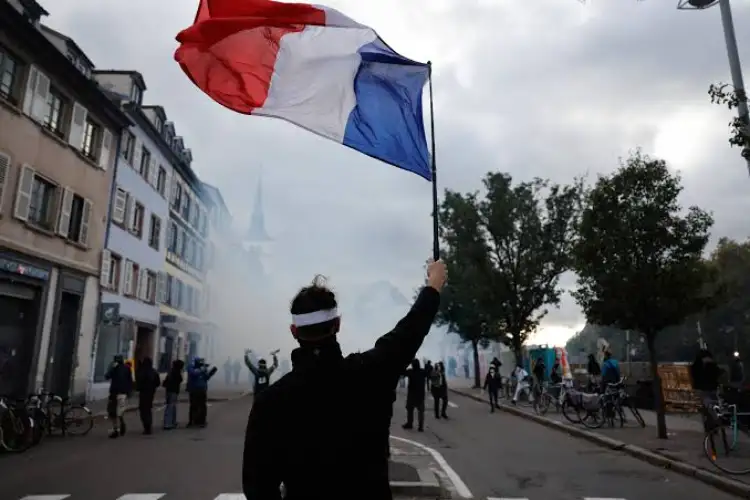
'जेफरीज ग्रीड एंड फियर' (Jefferies GREED & fear) की एक रिपोर्ट के अनुसार, फ्रांस पर बढ़ता सरकारी कर्ज और बॉन्ड यील्ड (bond yields) में उछाल, यूरोज़ोन के केंद्र में एक नया संकट पैदा कर सकते हैं। इससे वित्तीय संकट के फैलने का खतरा है, जो साझा मुद्रा (यूरो) की स्थिरता के लिए चुनौती बन सकता है। 'फ्रॉम द पेरिफेरी टू द कोर' (From the periphery to the core) शीर्षक वाली इस रिपोर्ट में कहा गया है कि फ्रांसीसी सरकारी कर्ज का पैमाना और इसके स्वामित्व को देखते हुए, अगले साल यूरोज़ोन में फिर से संकट आने की पूरी संभावना है, खासकर अगर बॉन्ड यील्ड ऊंचे स्तर पर बने रहते हैं।
रिपोर्ट में कहा गया है, "लेकिन जो बात 'ग्रीड एंड फियर' के लिए चिंताजनक है और जो अगले साल यूरोज़ोन के केंद्र में संकट आने की संभावना को काफी वास्तविक बनाती है (खासकर ऐसी दुनिया में जहां बॉन्ड यील्ड ऊंचे बने हुए हैं), वह है फ्रांसीसी सरकारी कर्ज का पैमाना और इसका स्वामित्व।" यह चिंता ऐसे समय में सामने आई है जब फ्रांस और जर्मनी के सरकारी बॉन्ड यील्ड के बीच का अंतर (spread) काफी बढ़ गया है। 10-वर्षीय फ्रांसीसी सरकारी बॉन्ड यील्ड और 10-वर्षीय जर्मन बॉन्ड यील्ड के बीच का अंतर फरवरी के अंत में 55 बेसिस पॉइंट्स था, जो 22 अक्टूबर को बढ़कर 174 बेसिस पॉइंट्स हो गया। यह नवंबर 2011 के बाद का सबसे ऊंचा स्तर है। रिपोर्ट के अनुसार, बाद में यह घटकर 154 बेसिस पॉइंट्स पर आ गया।
रिपोर्ट में फ्रांस पर बढ़ते कर्ज के बोझ को रेखांकित किया गया है। यहां सरकारी कर्ज GDP का लगभग 119 प्रतिशत है, जो करीब 3.6 ट्रिलियन यूरो के बराबर है। रिपोर्ट में देश के उच्च सरकारी खर्च की ओर भी इशारा किया गया है, जो 1981 से ही GDP के 50 प्रतिशत से ऊपर बना हुआ है और वर्तमान में इसके 57 प्रतिशत होने का अनुमान है।
एक और बड़ी चिंता फ्रांसीसी सरकारी कर्ज में विदेशी स्वामित्व की मात्रा है। रिपोर्ट के अनुसार, 2026 की दूसरी तिमाही के अंत में, फ्रांस के दीर्घकालिक सरकारी कर्ज प्रतिभूतियों (government debt securities) का 58.4 प्रतिशत हिस्सा विदेशी निवेशकों के पास था। यह 2016 की पहली तिमाही के बाद से सबसे अधिक है।
रिपोर्ट में यह भी बताया गया है कि जापानी निवेशकों द्वारा फ्रांसीसी बॉन्ड बेचे जाने की संभावना बाजार पर हालिया दबाव का एक कारण हो सकती है। हालांकि, यह स्पष्ट किया गया है कि यह केवल एक आकलन है, न कि कोई पक्की व्याख्या। जापानी संस्थानों (जिनमें जीवन बीमा कंपनियां भी शामिल हैं) के पास विदेशों में किए गए अपने निवेश को वापस लाने के लिए प्रोत्साहन बढ़ रहे हैं, क्योंकि घरेलू बॉन्ड यील्ड अब अधिक आकर्षक हो गई हैं।
अप्रैल और मई 2027 में होने वाले फ्रांस के राष्ट्रपति चुनावों से पहले की राजनीतिक अनिश्चितता ने निवेशकों की चिंताएं और बढ़ा दी हैं। रिपोर्ट के अनुसार, चुनावी हालात फ्रांसीसी बॉन्ड यील्ड पर ऊपर की ओर दबाव डालने वाले कारकों में से एक हैं। हालांकि, रिपोर्ट में यह भी कहा गया है कि देश पर कर्ज का बोझ और स्वामित्व का ढांचा कहीं अधिक बुनियादी जोखिम पैदा करते हैं। इसमें यह चेतावनी भी दी गई है कि अगर फ्रांस में बॉन्ड संकट आता है, तो इसके परिणाम देश के वित्तीय बाजारों से कहीं आगे तक जाएंगे, क्योंकि मुद्रा समूह (करेंसी ब्लॉक) में फ्रांस की स्थिति केंद्रीय है।
रिपोर्ट में कहा गया है, "फ्रांस में बॉन्ड संकट का मतलब है यूरोज़ोन के केंद्र में संकट।" इसमें आगे कहा गया है कि अगर कोई ऐसा समाधान नहीं निकल पाता जो फ्रांस को स्वीकार्य हो, तो इसके बहुत गंभीर परिणाम हो सकते हैं—जैसे कि यूरो का अंत होना और यूरो-मूल्य वाली संपत्तियों पर गहरा असर पड़ना। रिपोर्ट में पिछले यूरोज़ोन ऋण संकट से इसकी तुलना की गई है। पिछला संकट मुख्य रूप से पुर्तगाल, इटली, ग्रीस और स्पेन जैसी परिधीय अर्थव्यवस्थाओं तक ही सीमित था। रिपोर्ट के अनुसार, मौजूदा चुनौती अलग है क्योंकि अब इस समूह की मुख्य अर्थव्यवस्थाओं में ही कमजोरियां उभर रही हैं।
इसमें आगे चेतावनी दी गई है कि फ्रांस से जुड़ा कोई भी संकट यूरोपीय बाजारों और निवेशकों के भरोसे पर व्यापक असर डाल सकता है। इस वजह से, फ्रांस की राजकोषीय स्थिति इस पूरे क्षेत्र के लिए एक बड़ा और महत्वपूर्ण जोखिम बन गई है। रिपोर्ट में बताया गया है कि फ्रांसीसी बॉन्ड बाजार अब पूरी तरह से निवेशकों की नज़र में है। इसमें फ्रांस के उच्च सार्वजनिक व्यय, बढ़ते कर्ज और विदेशी निवेशकों पर निर्भरता को मुख्य कमजोरियों के रूप में रेखांकित किया गया है।