India's power demand projected to reach 459 GW by FY36.
नई दिल्ली
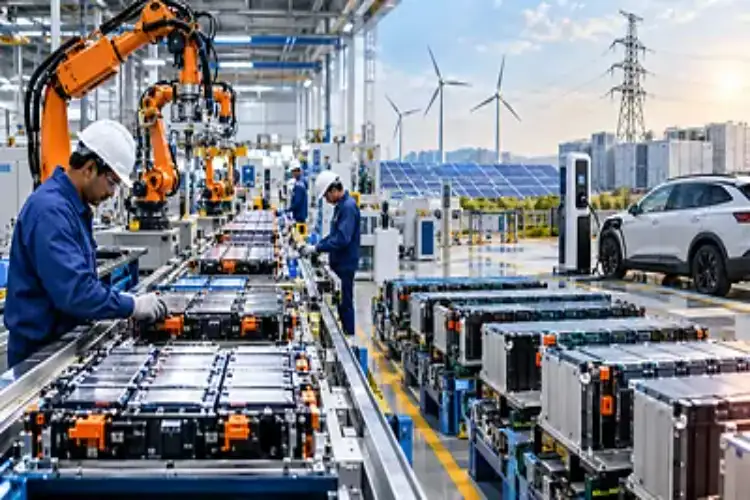
आनंद राठी की एक रिसर्च रिपोर्ट के अनुसार, भारत का रिन्यूएबल एनर्जी (RE) सेक्टर बेसिक कैपेसिटी बढ़ाने से हटकर पक्की और कॉन्ट्रैक्ट वाली बिजली की ओर बढ़ रहा है। यह बदलाव इसलिए हो रहा है क्योंकि वित्त वर्ष 2036 तक पीक पावर डिमांड 245 GW से बढ़कर 459 GW होने का अनुमान है, साथ ही नॉन-फॉसिल फ्यूल से बिजली उत्पादन 29 प्रतिशत से बढ़कर 48 प्रतिशत हो जाएगा।
रिपोर्ट में कहा गया है, "वित्त वर्ष 2036 तक पीक डिमांड 245 GW से बढ़कर 459 GW हो जाएगी और नॉन-फॉसिल फ्यूल से उत्पादन 29% से बढ़कर 48% हो जाएगा। जैसे-जैसे डिमांड में विविधता आ रही है, डिस्पैचबिलिटी (बिजली भेजने की क्षमता), इवैक्यूएशन (बिजली पहुंचाने का नेटवर्क) और ऑफटेक क्वालिटी (बिजली लेने की गुणवत्ता) प्रोजेक्ट की इकोनॉमिक्स तय करने में अहम भूमिका निभा रहे हैं।"
राज्य और केंद्रीय यूटिलिटीज की खरीद के तरीकों में यह संरचनात्मक बदलाव दिखता है। वित्त वर्ष 2026 में हाइब्रिड या राउंड-द-क्लॉक (RTC), फर्म और डिस्पैचेबल रिन्यूएबल एनर्जी (FDRE) और स्टोरेज ऑप्शन वाले टेंडर 86 प्रतिशत हैं, जो वित्त वर्ष 2024 में 44 प्रतिशत थे।
मार्केट अब सिंगल-बायर ऑक्शन मॉडल (जहां सबसे कम टैरिफ से कॉन्ट्रैक्ट मिलता था) से आगे बढ़कर ऐसे सिस्टम में बदल गया है जहां डिलीवरी कॉस्ट और ग्रिड की विश्वसनीयता से कीमत तय होती है।
रिपोर्ट में कहा गया है कि "सबसे कम टैरिफ की जीत" का मॉडल अब "सबसे कम डिलीवरी कॉस्ट की जीत" में बदल गया है, और "उत्पादन ही प्रोडक्ट है" की जगह "डिस्पैचबिलिटी ही प्रोडक्ट है" ने ले ली है।
रिपोर्ट में आगे कहा गया है, "स्टोरेज यूटिलिटी फर्मिंग, C&I ऑप्टिमाइजेशन और मर्चेंट आर्बिट्राज में एक कॉमन इनेबलर (महत्वपूर्ण साधन) है। फर्म सप्लाई के लिए प्रीमियम मिलता है: एश्योर्ड-पीक FDRE टैरिफ, यूटिलिटी सोलर + बैटरी एनर्जी स्टोरेज सिस्टम (BESS) के मुकाबले लगभग दोगुना है।"
राज्य की डिस्ट्रीब्यूशन यूटिलिटीज के अलावा कमर्शियल और इंडस्ट्रियल कंज्यूमर, डेटा सेंटर और मर्चेंट ट्रेड भी अलग-अलग ऑफ-टेकर (बिजली खरीदने वाले) के तौर पर उभरे हैं।
अनुमान है कि कैलेंडर वर्ष 2026 और 2030 के बीच डेटा सेंटरों के लिए रिन्यूएबल पावर की जरूरत 16.1 GW से बढ़कर 32.4 GW हो जाएगी, जबकि पारंपरिक कमर्शियल और इंडस्ट्रियल डिमांड बढ़कर 121 GW हो जाएगी। कुल एनर्जी स्टोरेज टेंडरिंग 2018 से 2025 के बीच 6.8 GW से बढ़कर 90.7 GW हो गई है।
रिपोर्ट में कहा गया है, "यूटिलिटी ऑक्शन मुख्य आधार बने हुए हैं, लेकिन C&I, डेटा सेंटर और मर्चेंट मार्केट भी अतिरिक्त डिमांड पूल बना रहे हैं।" "इन सबके पीछे एक ही बात है: भारत की भरोसेमंद रिन्यूएबल पावर की बढ़ती ज़रूरत।" इसके बावजूद, प्रोजेक्ट पाइपलाइन में काम पूरा करने, ग्रिड क्षमता और कॉन्ट्रैक्टिंग से जुड़ी चुनौतियां बनी हुई हैं।
रिपोर्ट में बताया गया है कि 2030 के लक्ष्य के लिए ज़रूरी 335 GW के इंटर-स्टेट रिन्यूएबल ट्रांसमिशन सिस्टम में से लगभग 48 GW का काम पूरा हो चुका है।
इसके अलावा, 45 GW की आवंटित यूटिलिटी क्षमता के लिए अभी तक पावर परचेज़ एग्रीमेंट पर हस्ताक्षर नहीं हुए हैं, और इंटर-स्टेट ट्रांसमिशन सिस्टम चार्ज में छूट FY26 में 75 प्रतिशत से घटकर जुलाई 2028 तक शून्य हो जाएगी।